Ratgeber
Sturmschäden am Gebäude: Wer zahlt?
Sturmschäden am Gebäude: Ab welcher Windstärke Versicherungen zahlen, was sofort zu tun ist und wer danach kontrolliert. Jetzt lesen.
Von Daniel Schneider · Veröffentlicht am · 6 Min. Lesezeit
Nach einem Sturm gilt: erst dokumentieren, dann aufräumen. Versicherungsseitig zählt ein Ereignis meist ab Windstärke 8 (mindestens 62 km/h) als Sturm, ab der die Wohngebäudeversicherung greift. Der Eigentümer ist zusätzlich verpflichtet, das Gebäude zeitnah auf Folgeschäden und akute Gefahrenstellen zu kontrollieren — unabhängig davon, wer den Sturm verursacht hat.
Das Wichtigste in Kürze
- Als Sturm gilt versicherungsseitig meist ab Windstärke 8 (62 km/h) — darunter zahlt die Wohngebäudeversicherung in der Regel nicht.
- Vor dem Aufräumen fotografieren: ohne Dokumentation wird die Schadensregulierung schwieriger.
- Schäden zeitnah der Versicherung melden — zu späte Meldung kann den Versicherungsschutz gefährden.
- Der Eigentümer bleibt aus der Verkehrssicherungspflicht (§ 823 BGB) auch nach einem Sturm in der Kontrollpflicht.
- Regelmäßige Objektkontrollen erkennen Risikofaktoren wie lockere Ziegel oft schon vor dem nächsten Sturm.
Ab wann gilt es als Sturm?
Versicherungsseitig zählt ein Ereignis meist ab Windstärke 8 nach der Beaufort-Skala, das entspricht mindestens 62 Kilometern pro Stunde, als Sturm. Manche Tarife erkennen auch schon Windstärke 7 an oder akzeptieren einen nachgewiesenen Schaden in unmittelbarer Nachbarschaft als Beleg, wenn eine eigene Windmessung fehlt.
Unterhalb dieser Schwelle springt die klassische Wohngebäudeversicherung in der Regel nicht ein, selbst wenn ein einzelner starker Windstoß tatsächlich einen Schaden verursacht hat. Diese Schwelle vorab zu kennen, erspart im Ernstfall eine überraschende Ablehnung.
Sofortmaßnahmen
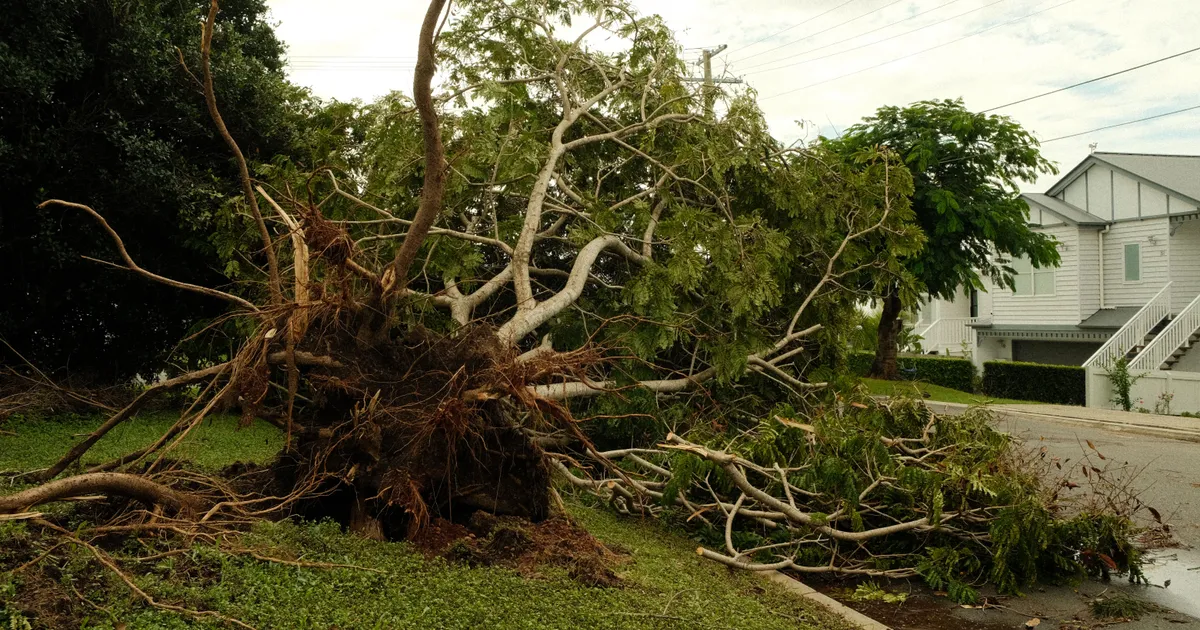
Zuerst zählt die Eigensicherheit: offensichtlich einsturzgefährdete Bereiche nicht betreten, herabhängende Teile nicht selbst entfernen. Danach gilt die Grundregel erst dokumentieren, dann aufräumen — Fotos vom Schaden, bevor irgendetwas beseitigt wird, erleichtern die spätere Regulierung erheblich.
Notmaßnahmen wie das Abdecken eines beschädigten Daches mit einer Plane sind zulässig und werden von Versicherern meist sogar erwartet, um Folgeschäden durch eindringendes Regenwasser zu begrenzen. Größere Sicherungsarbeiten in der Höhe gehören dagegen in Profihände, nicht auf die eigene Leiter.
Welche Versicherung zahlt
Schäden am Gebäude selbst — Dach, Fenster, fest verbundene Bauteile — deckt die Wohngebäudeversicherung. Für bewegliche Gegenstände im Haus, die der Sturm beschädigt, ist die Hausratversicherung zuständig. Details dazu erklärt die Verbraucherzentrale.
Wichtig ist die zeitnahe Meldung: Wird ein Schaden zu spät gemeldet, riskiert man im Zweifel den Versicherungsschutz, weil der Versicherer den ursprünglichen Zustand nicht mehr nachvollziehen kann.
Verkehrssicherungspflicht
Unabhängig von der Versicherungsfrage bleibt der Eigentümer nach § 823 BGB in der Verkehrssicherungspflicht: Wer einen bereits erkennbaren Mangel — etwa einen seit Längerem losen Dachziegel — nicht beseitigt und dadurch jemand zu Schaden kommt, kann haften. Ein plötzlicher, vorher nicht erkennbarer Sturmschaden begründet dagegen in der Regel keine eigene Haftung.
Vorbeugen mit Objektkontrollen
Regelmäßige Objektkontrollen erkennen Risikofaktoren oft, bevor der nächste Sturm kommt: lockere Ziegel, morsche Äste in Gebäudenähe, beschädigte Dachrinnen. Nach einem Sturm übernehmen wir zusätzlich eine zeitnahe Sichtkontrolle und melden Auffälligkeiten mit Fotodokumentation direkt, statt erst beim nächsten planmäßigen Termin.
Details zum Leistungsumfang stehen auf der Seite Objektkontrollen.
Im Rheingau
Schneider Objektservice übernimmt Objektkontrollen für Eigentümer, Vermieter und Hausverwaltungen in Geisenheim und der umliegenden Rheingau-Region. Ob Ihr Objekt im Einsatzgebiet liegt, zeigt die Einsatzgebiet-Seite. Zum Thema Wetter und Verantwortung passend auch der Ratgeber Winterdienst: Räum- und Streupflicht, Kosten und Haftung.
Häufige Fragen
Ab welcher Windstärke zahlt die Versicherung bei Sturmschäden?
Die meisten Wohngebäudeversicherungen setzen Windstärke 8 nach der Beaufort-Skala voraus, das entspricht mindestens 62 Kilometern pro Stunde. Manche Tarife erkennen auch schon Windstärke 7 an oder akzeptieren einen nachgewiesenen Schaden in unmittelbarer Nachbarschaft als Beleg.
Was sollte ich unmittelbar nach einem Sturm tun?
Zuerst auf Eigensicherheit achten und keine offensichtlich einsturzgefährdeten Bereiche betreten. Danach den Schaden mit Fotos dokumentieren, bevor aufgeräumt wird, und die Versicherung zeitnah informieren. Notmaßnahmen wie das Abdecken eines beschädigten Dachs mit einer Plane sind zulässig und meist sogar erwartet, um Folgeschäden zu begrenzen.
Wer haftet, wenn durch einen Sturmschaden jemand verletzt wird?
Kommt es durch einen vorher erkennbaren Mangel — etwa einen bereits lockeren Dachziegel — zu einem Schaden, kann der Eigentümer nach § 823 BGB haften, wenn er die gebotene Kontrolle unterlassen hat. Ein plötzlicher, nicht vorhersehbarer Sturmschaden begründet dagegen in der Regel keine Haftung.
Muss ich mein Gebäude nach jedem Sturm kontrollieren lassen?
Rechtlich vorgeschrieben ist keine feste Frist, aus der Verkehrssicherungspflicht ergibt sich aber, dass offensichtliche Gefahrenstellen zeitnah beseitigt werden müssen. Nach einem stärkeren Sturm lohnt sich eine zeitnahe Sichtkontrolle, besonders bei Bäumen in Gebäudenähe und älteren Dächern.
Was ist der Unterschied zwischen Sturm- und Elementarschäden?
Sturm- und Hagelschäden sind Teil der klassischen Wohngebäudeversicherung. Schäden durch Starkregen, Überschwemmung oder Rückstau fallen dagegen unter die separat abzuschließende Elementarschadenversicherung — ein häufiger Irrtum, der erst im Schadensfall auffällt.
Weitere Antworten auf der FAQ-Seite.
Über den Autor: Daniel Schneider
Daniel Schneider ist Inhaber von Schneider Objektservice in Geisenheim. Er übernimmt Aufträge im Rheingau persönlich — von der ersten Objektbegehung bis zur laufenden Betreuung.